

Kantonale Unterschiede beim Fundamentalwert: Wo Wohneigentum über seinem Fundament liegt
Was der Fundamentalwert aussagt
Der Fundamentalwert beantwortet eine einfache Frage: Wie stark müssten die Preise für Wohneigentum gestiegen sein, wenn sie allein den wirtschaftlichen Rahmenbedingungen gefolgt wären? Dafür rechnet Wüest Partner mit sechs Grössen, die seit 1985 laufend erfasst werden: Bevölkerungswachstum, Wirtschaftsleistung, Arbeitslosenquote, Inflation, Hypothekarzinsen und Wohnungsleerstand. Liegen die tatsächlichen Preise deutlich über dem so berechneten Wert, spricht man von einem Überbewertungsrisiko. Das bedeutet nicht, dass die Preise fallen werden. Es bedeutet, dass ein Markt weniger Reserven hat, wenn sich das Umfeld verschlechtert, etwa bei steigenden Zinsen oder einer schwächeren Konjunktur.
National entspannt, kantonal unterschiedlich
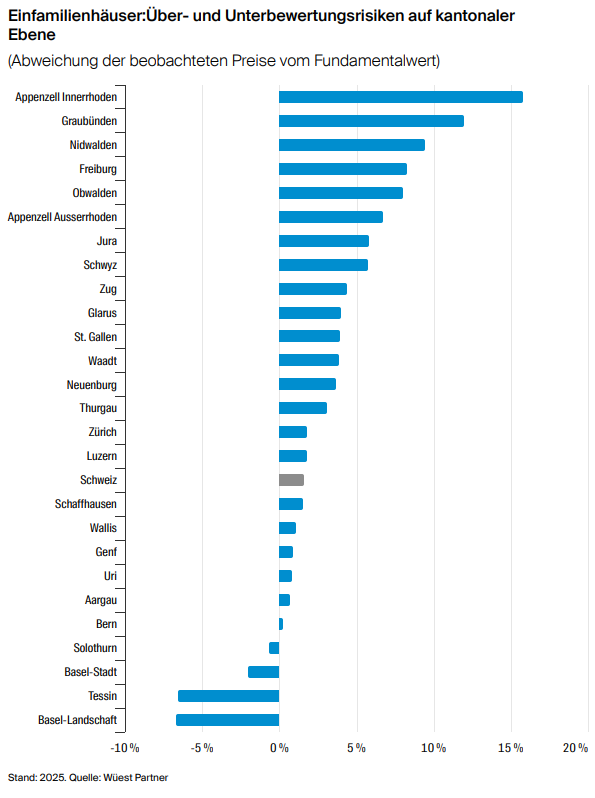
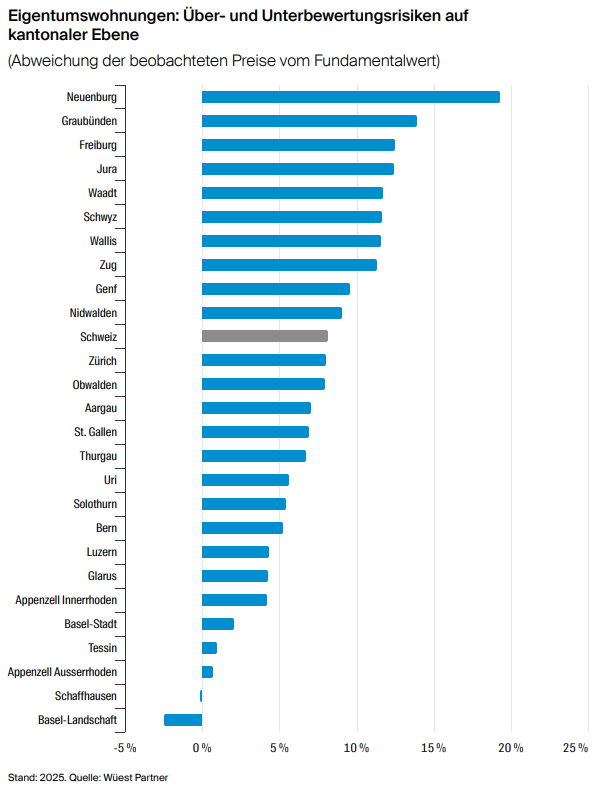
Für die Schweiz als Ganzes ist der Befund beruhigend. Ende 2025 lagen die Preise von Einfamilienhäusern nur 1.6% über dem Fundamentalwert, bei Eigentumswohnungen waren es 8.2%. Von einer Blase kann also keine Rede sein
Dieser Durchschnitt verdeckt jedoch, dass die Kantone unterschiedlich aufgestellt sind. Denn reine Wirtschaftszahlen erklären die Preisunterschiede zwischen den Kantonen nur zum Teil. In einem zweiten Schritt wurde die Schätzung deshalb um vier strukturelle Merkmale ergänzt, die sich in den Verkaufsgesprächen oft als entscheidend erweisen. Erstens die Altersstruktur: Ein hoher Anteil an Personen über 65 stützt den Markt kurzfristig, weil ältere Menschen ihre Objekte selten verkaufen und das Angebot knapp bleibt. Langfristig kommen diese Objekte aber gehäuft auf den Markt, während weniger Käuferinnen und Käufer nachrücken. Zweitens die Steuerbelastung: Tiefe Steuern ziehen zahlungskräftige Haushalte an und erklären ein Preisniveau, das über den nackten Fundamentaldaten liegt. Drittens der Zweitwohnungsanteil als Mass für touristische Nachfrage, die das Grundmodell nicht erfasst. Viertens geplante Verkehrsprojekte, weil bessere Erreichbarkeit die Preise nachweislich stützt.
Einfamilienhäuser: Grosse Abweichungen sind die Ausnahme
Bei den Einfamilienhäusern liegen nur zwei Kantone mehr als 10% über dem Fundamentalwert: Appenzell Innerrhoden und Graubünden. In Appenzell Innerrhoden haben sich die Preise seit 2005 um den Faktor 2.6 erhöht, so stark wie nirgends sonst in der Schweiz. Das entspricht einem Anstieg von 5.0% pro Jahr, während das Modell nur 3.8% erwartet hätte; die Bevölkerung wuchs in derselben Zeit lediglich um 11%. In Graubünden fällt das Bild ähnlich aus, doch tourismusbedingte Nachfrage, der hohe Zweitwohnungsanteil und die vergleichsweise tiefen Steuern erklären einen Teil des Preisniveaus, weshalb das Risiko dort geringer eingestuft wird. Am anderen Ende deutet das Modell in Solothurn, im Tessin sowie in beiden Basel sogar auf eine leichte Unterbewertung hin: Dort sind die Preise weniger stark gestiegen, als es die Fundamentaldaten erlaubt hätten.
Ein für die SMK-Mitglieder exklusiver Beitrag von unserem Partner Wüest Partner.
Eigentumswohnungen: Höheres und breiter gestreutes Risiko
Im Stockwerkeigentum liegt das Risiko generell höher. Acht Kantone weisen Abweichungen von über 10% auf, angeführt von Neuenburg, Graubünden, Freiburg und Jura. Neuenburg und der Jura fallen besonders auf, weil dort mehrere ungünstige Faktoren zusammentreffen: Die Bevölkerung wuchs seit 2005 nur um 7% beziehungsweise 9%, gegenüber 22% im Landesdurchschnitt, dazu kommen überdurchschnittliche Arbeitslosigkeit, eine alte Bevölkerung und hohe Steuern. Trotzdem stiegen die Wohnungspreise mit 3.8% und 3.1% pro Jahr kräftig, sodass sich die Lücke zum Fundamentalwert Jahr für Jahr vergrössert hat. Umgekehrt zeigt Appenzell Innerrhoden, dass ein Kanton nicht pauschal beurteilt werden kann: Während die Häuser dort eher überbewertet sind, entwickelten sich die Wohnungspreise weitgehend im Einklang mit dem Modell. Das Risiko hängt also nicht nur vom Kanton ab, sondern auch vom Segment.
Ausblick bis 2028: Wachstum und Risiko gemeinsam lesen
Für die Jahre 2026 bis 2028 erwartet Wüest Partner im Basisszenario schweizweit ein Preiswachstum von 3.7% pro Jahr bei Einfamilienhäusern und 3.4% bei Eigentumswohnungen. Die stärkste Dynamik zeigen Graubünden, Schwyz, Uri, Nidwalden und Appenzell Innerrhoden mit über 4.5% pro Jahr bei den Häusern, getragen von robusten Arbeitsmärkten mit tiefer Arbeitslosigkeit. Die Prognose ist aber nur die halbe Wahrheit. In Graubünden und Appenzell Innerrhoden trifft das hohe Wachstum auf ein bereits erhöhtes Risiko; diese Märkte reagieren empfindlicher, wenn sich das Umfeld eintrübt. Bei den Wohnungen gilt dasselbe für Schwyz, Zug und Graubünden. Anders liegt der Fall in Neuenburg und im Jura: Dort verbindet sich ein schwaches Wachstumspotenzial von unter 3% mit einem hohen Überbewertungsrisiko, was die Marktentwicklung belasten könnte. Kantone wie Zürich, Luzern, St. Gallen oder das Wallis weisen bei den Häusern dagegen ein ausgewogenes Profil auf: solides Wachstum bei geringem Risiko.
Fazit: Unterschiede ja, ausufernde Risiken nein
Für die Praxis lassen sich drei Punkte festhalten. Erstens ist der Schweizer Wohneigentumsmarkt insgesamt robust; die Abweichungen vom Fundamentalwert bewegen sich im einstelligen bis tiefen zweistelligen Prozentbereich, spekulative Übertreibungen sind in keinem Kanton erkennbar. Zweitens lohnt sich der genaue Blick auf Kanton und Segment, weil Häuser und Wohnungen im selben Kanton unterschiedlich zu beurteilen sein können. Drittens sollten Preisperspektiven nie losgelöst vom Risiko betrachtet werden: Ein Markt mit starkem Wachstum und hoher Bewertungslücke bietet Chancen, verlangt aber mehr Vorsicht als ein Markt, in dem die Preise auf einem soliden Fundament stehen.
Autoren: Dr. Corinne Dubois, Dr. Robert Weinert